
免疫診斷是IVD中規模最大的子領域,占比35%左右,增長迅速,是當下推動IVD行業發展的主要動力。
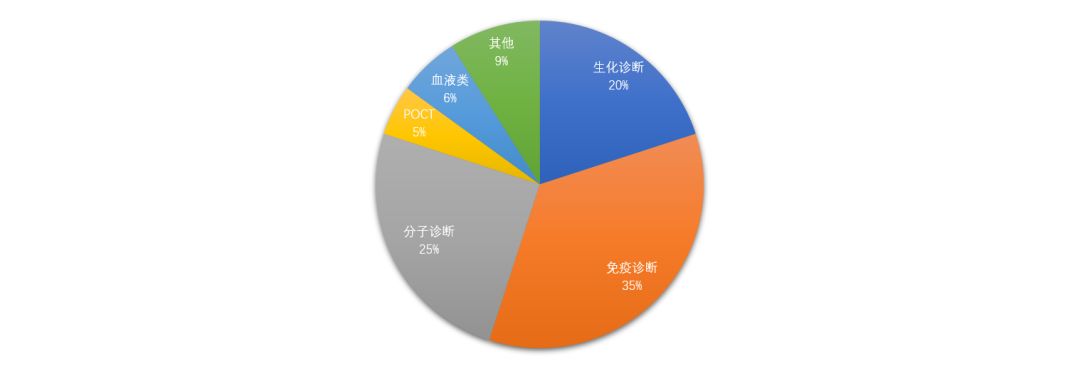
▲IVD行業各個細分領域在整體市場中的占比
免疫診斷的技術歷經了多個發展階段,從放射免疫、酶聯免疫、免疫膠體金到化學發光技術(主要是直接化學發光和電化學發光)、流式熒光技術等。
市場對該板塊的技術革新反應明顯。新技術、新產品的推出可以快速取得市場優勢。其中,
化學發光憑借其靈敏度高、特異性好、自動化程度高、精密度好、準確率高等優勢,在臨床應用中迅速推廣,目前已經成為免疫診斷的主導技術,市場占有率超過了70%。
同時,單分子免疫檢測這種新的技術正打破業內對免疫檢測靈敏度下限的認知,也讓業內意識到該技術在診斷市場產業化的可行性,因而趨之若鶩。
這兩種技術在免疫診斷市場各領風騷,究竟是否到了一個轉折關鍵節點?醫趨勢帶你一探究竟。
化學發光——診斷市場的主導技術
體外診斷行業發展早期,生化診斷一度占據市場最大的份額。不過當化學發光技術出現后,化學發光技術憑借極高的檢測靈敏度和全自動快速便捷的檢測方式,驅動免疫診斷快速發展,近年來已超過生化診斷成為了體外診斷中規模最大的子領域。
從國際市場來看:化學發光免疫診斷已經基本實現對酶聯免疫法的替代,占到了免疫診斷市場90%的市場份額。
從國內免疫診斷細分市場來看:化學發光占比從2011年的50%提升至2017年的73%,占據絕對優勢,且尚有較大的發展空間。
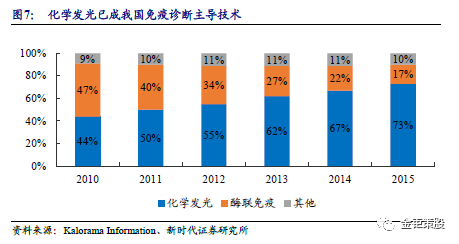
▲國內化學發光免疫占免疫診斷市場比例變化趨勢
海外巨頭壟斷,進口替代剛剛開始
國內化學發光市場目前有200億左右的有效容量,隨著存量市場的技術迭代和增量市場的增長,容量將進一步擴大。
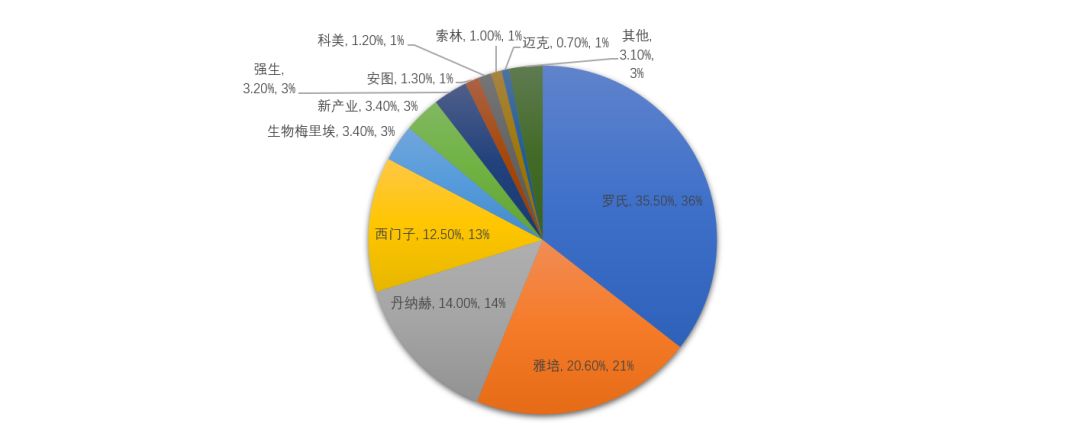
▲國內化學發光市場集中度高,四巨頭占據了80%以上份額
從市場份額來看:
目前國內免疫診斷市場,基本被羅氏、雅培、丹納赫、西門子海外四大巨頭霸占,高端化學發光市場尤甚。
2011年,隨著新產業推出第一臺全自動化學發光儀,國產發光公司加入競爭。現國內優勢企業新產業、安圖生物、邁瑞醫療等已突破技術壁壘,進入銷售放量階段。
未來,免疫診斷的進口替代是大勢所趨。且隨著國內企業技術的進一步升級和產業政策的助力,有望迎來進口替代的加速。進口替代模式中,既有憑借部分優勢項目直接切入高端市場進行進口替代的,亦有憑借性價比和渠道優勢在中低端快速擴張然后向高端滲透的。
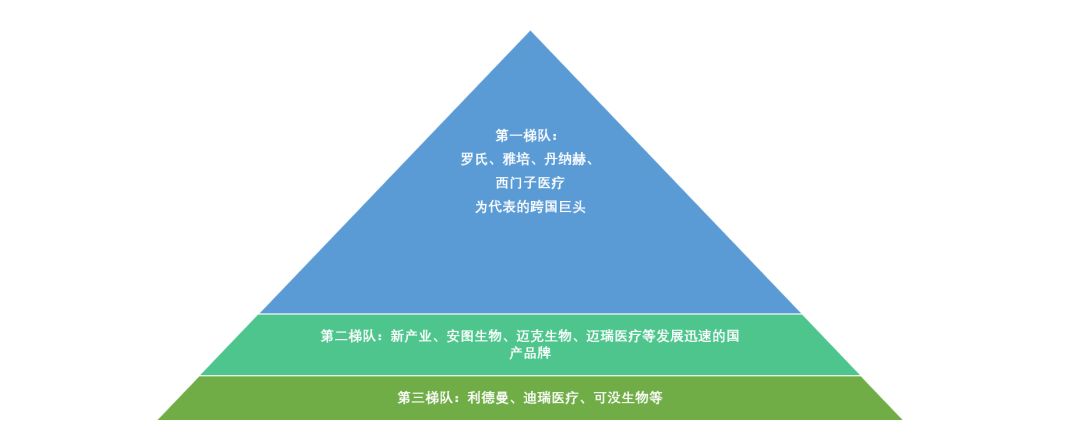
▲國內化學發光行業競爭格局
從檢測項目來看:
化學發光目前主要用于傳染病、腫瘤、甲功、激素的檢測,這些檢測項目占測試總量的75-80%,占市場總額的60%。
外資巨頭:羅氏以腫瘤標志物檢測為優勢;雅培核心優勢在傳染病領域;丹納赫以性激素和甲狀腺功能檢測為特色;西門子醫療以全取勝,檢測項目豐富。
國內企業:在腫瘤、傳染病、心臟標志物、甲狀腺功能等多領域以及三級醫院的高端市場和二級及以下醫院的中低端市場均取得了一定的進口替代成果。
從分類來看:
化學發光根據標記物的不同可分為三大類,酶促化學發光、直接化學發光和電化學發光,不同的公司采用不同的發光原理。

▲三類化學發光的代表公司
其中,羅氏的電化學發光ZL過期不久,因此國內企業采用電化學發光的目前只有深圳普門和北京聯眾泰克。
從客戶群體來看:
三甲醫院由于對準確性要求高,且樣本數量巨大,檢測項目眾多,成為跨國巨頭的主要客戶群。同時,由于化學發光基本為封閉式,儀器和試劑捆綁銷售,國外廠商因此賺取了試劑持續銷售的高額利潤。
二級以下醫院由于樣本數量相對較少,難以承擔使用進口儀器試劑的昂貴費用,所以進口產品還未大規模引入,這就給性價比較高的國內產品預留了廣闊的市場空間。
化學發光已接近檢測能力的極限
盡管在過去的二十年里,化學發光技術快速發展,但究其本質而言,化學發光技術在檢測原理上近50年沒有任何改變。可以認為,化學發光技術已經接近其檢測能力的極限。
無論是雅培的吖啶酯發光或是羅氏的電化學發光,都是利用抗原抗體結合后的發光反應,將待測樣本的發光強度與標準曲線比較后實現定量分析,因此,檢測靈敏度在檢測原理上受到方法學上的限制。
單分子級別的免疫檢測
單分子免疫檢測技術成為近幾年海外在免疫檢測技術當中最趨之若鶩的方向——通過對單個抗原分子的直接計數實現定量檢測分析,從檢測原理上打破了現有發光體系檢測靈敏度的瓶頸,靈敏度遠超化學發光。
目前全球范圍內,已商品化的單分子級別免疫檢測的技術平臺僅有美國Quanterix公司開發的SiMoA系統,以及德國默克去年開始推廣的SMCxPro系統。
2007年,David Walt在美國創立了Quanterix公司,首次推出SiMoA單分子酶聯免疫檢測技術。
David Walt是美國塔夫茨大學化學系的教授,不僅是美國國家科學院和工程院的雙料院士,還是基因測序龍頭企業Illumina公司的創始人,這讓Quanterix從成立起就自帶光環。
2013年,上市科研系列產品——基于SiMoA技術的檢測設備。
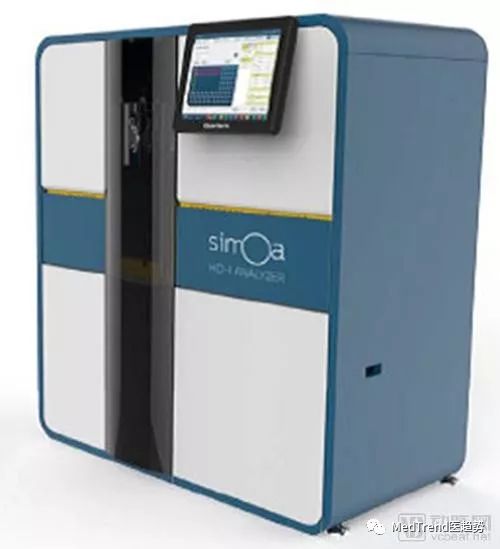
▲SiMoA HD-1 Analyzer設備圖
2015年,推出第二代基于SiMoA技術的檢測設備,并于該年取得1000多萬美元銷售額。
2016年,Quanterix D輪融資5450萬美元,國內樂普醫療通過樂普-民和全球精準醫療創新投資基金增資1100萬美元。
2017年,公司實現超過2000萬美元的銷售額。2017年末,納斯達克上市。
由于SiMoA技術遠遠領先于現有的各類免疫診斷技術,其單分子水平的檢測能力更是被認為“將改變整個蛋白標志物檢測市場游戲規則”,因而深受資本市場的認可。
2012年9月,生物梅里埃獲得Quanterix公司SiMoA技術平臺的全球獨有權,在SiMoA平臺開發超高靈敏的診斷試劑。但合作只持續了6年,2018年9月,Quanterix公司宣布終止授權協議,收回SiMoA平臺的技術專有權,并將SiMoA授權給其他廠商進行圍繞開發。國內也有一些廠家采用這種方式進行合作。
SiMoA技術有效應用于腫瘤、神經、感染、心血管、免疫炎癥等領域。目前一些制藥公司,例如諾華、輝瑞、羅氏、禮來等,以及服務公司,如美國MYRIAD RBM,都將SiMoA技術用于細胞治療,檢測低豐度的細胞因子等蛋白標志物以及細微的濃度變化,積極推動臨床研究與細胞治療的產業化進程發展。
德國默克——SMC第一代系統
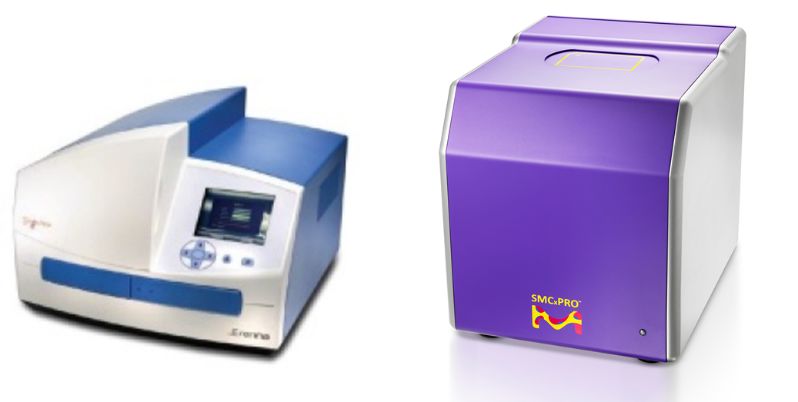
▲SMC第一代檢測設備Erenna與第二代檢測設備SMCxPRO
繼SiMoA系統之后,
2015年,德國默克收購Singulex公司SMC技術在生命科學研究領域的使用權。Erenna系統是SMC第一代單分子檢測設備。
2018年初,由于受限于Erenna設備的制造成本和穩定性問題,德國默克推出了第二代單分子免疫檢測設備SMCxPRO。
2018年5月,SMCxPRO在國內市場開始推廣,單臺設備售價超過20萬美元,96人份的試劑盒市場售價均超過2000美元,研發用試劑盒更是高達6000美元(30test),價格高昂。截至目前為止,該設備國內銷量已超過6臺。
Erenna以其對蛋白標志物超高檢測靈敏度,大動態范圍,靈活的實驗方案和可自行開發檢測試劑盒等特征,獲得了全球眾多著名制藥公司的青睞,包括艾伯維、輝瑞、諾華、默沙東、羅氏、GSK、楊森、歐陸(Eurofins)、第一三共制藥等等,甚至美國FDA也將Erenna單分子免疫檢測技術作為新藥審查的重要依據,已經廣泛應用于新藥的藥動學,藥效學和安全評價工作。
單分子免疫檢測有可能成為市場的主流嗎?
單分子免疫檢測,有希望成為下一代主流技術,在商用中替代化學發光的核心地位嗎?
成本高,檢測耗時長,臨床普及必將面臨阻礙
縱觀體外診斷技術的發展歷程,比如化學發光對酶聯免疫的替代,并不是由于技術誕生時間的早晚,而是由于技術的發展解決了兩個核心限制性問題:
成本;
替代的必要性。
單分子免疫檢測技術,就SiMoA而言,由于操作過于繁瑣復雜,使用的盤式微流控芯片生產成本高,以及單次檢測耗時1小時以上,遠超目前免疫診斷市場中已經能輕易實現的15分鐘報告時間。因而,綜合考慮檢測成本、檢測效率、檢測試劑穩定性、后期維護成本等因素,SiMoA系統在推廣至臨床診斷市場時必將面臨阻礙。
而SMC系統盡管已經在一代系統的基礎上進行了顯著改善,但單次檢測依然需要超過4個小時。綜合來看,SMCxPRO依然只能用于科研級別檢測分析。在臨床普及上,尚有許多問題需要克服。
成為分子檢測與免疫檢測平臺統一化的可行橋梁
但值得注意的是,單分子免疫檢測技術為分子與免疫的檢測實現檢測技術平臺上的統一提供了思路。
SiMoA系統:是唯一官方公布能兼具蛋白檢測與核酸分子檢測的通用技術平臺,能同時進行高靈敏度蛋白與核酸檢測。
SMC系統:由于可以在分子探針上直接標記熒光分子或熒光分子團簇,理論上也不存在核酸與免疫檢測平臺統一的技術壁壘。
技術平臺的統一,意味著客戶可以在統一檢測儀器上開發出更多的檢測項目,既增強了檢測的便利性又提升了儀器的使用效率。能降低檢驗科室的空間資源成本、人工成本、設備終端采購成本、維護成本以及試劑成本,更有可能從根本上杜絕核酸擴增過程中產生的氣溶膠污染問題,并顯著降低分子診斷的耗時。
未來免疫診斷的進口替代是大勢所趨。隨著國內企業技術的進一步升級和產業政策的助力下,有望迎來進口替代的加速。
化學發光技術屬性更強,且目前國內已有部分技術優勢的企業出現,仍然是未來3-5年體外診斷最優質的賽道之一。而單分子免疫檢測與傳統檢測技術相比,或許核心意義并不體現在能對現有的體外診斷系統提供多大程度的改善,而是為將來體外診斷市場的縱向拓展提供了多大的可能性。技術平臺的統一,已經是可以預期的未來。
在IVD近50年的化學發光免疫世界里,是否和腫瘤一樣,會產生質的變化和概念性的顛覆技術突破,并且能如Illumina一樣在商業上一騎絕塵,我們拭目以待!