
報告要點:
全球CRO市場快速增長: 2014 年全球 CRO市場規模達 270億美元,預計 2017 年達 320億美元,2020 年達 590億美元。2014-2020年,CRO全球市場快速增長,年均復合增長率將達 13.91%。
研發投入、創新藥、政策驅動,中國CRO市場空間巨大:中國CRO市場于1996年開始發展,起步較晚,且以仿制藥臨床試驗服務為主。2006年,中國 CRO 市場規模僅有 30 億元,2013年增長至220億元。隨著中國藥企研發投入占比提高、創新藥研發提速、2015-2016年審評加速、藥品注冊分類改革以及仿制藥一致性評價開展,預計未來3-5年中國CRO市場將至少釋放700億元。
仿制藥一致性評價存在“流程復雜、時限短、費用高、資源少”等難點:一致性評價流程復雜,理想狀態下完成一個品種評價工作需19個月、花費400-600萬元,但可能遇到時間緊張、無法找到參比制劑、BE資源不足等阻力,將使這一政策下的CRO市場縮水。
仿制藥一致性評價政策下,預計2018年CRO市場超200億元,2018年后市場達535億元:結合考慮仿制藥一致性評價的市場大小和競爭、企業決策、參比制劑、BE資源等因素,預計2018年CRO市場將超過200億元;隨著一致性評價開展范圍的擴大,預計2018年后CRO市場可達到535億元。
受益公司推薦:泰格醫藥,國內CRO龍頭企業,臨床試驗研究經驗豐富,持續完善臨床前研究、生物樣本分析和檢測業務,將在一致性評價中發揮其優勢。百花村,其子公司華威醫藥擁有領先的臨床前研發水平,十多年來共獲得200多個臨床批件,同時積極布局“臨床前+臨床試驗+BE/PK生物樣品檢測+CRC”一站式的藥物外包研發服務。
1.全球CRO總體增長,三大企業引領市場
1.1. 全球 CRO 市場增長,快速滲透藥企研發業務
1.1.1. CRO 全球市場快速增長,2020 年達 590 億美元
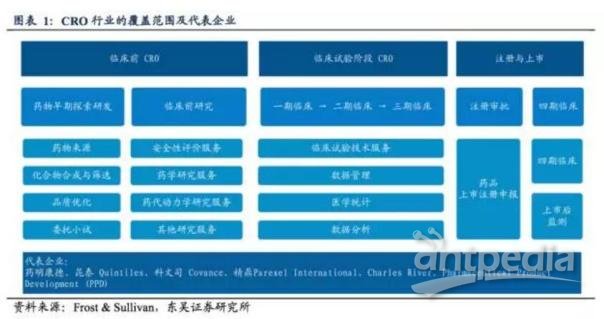
CRO(合同研究組織,Contract Research Organization)通過為制藥企業提供貫穿藥品臨床前、臨床試驗階段以及上市審批等環節的藥品研發外包服務而創造利潤。CRO 服務內容包括化合物合成與篩選、藥物安全有效性評價研究、臨床試驗方案設計、臨床試驗開展及數據分析管理、藥品注冊上市審批服務以及上市后監測和四期臨床研究等。
全球領先且具有代表性的 CRO 企業有藥明康德、昆泰、科文司、精鼎醫藥等,每個企業的優勢領域各有側重,例如藥明康德在臨床前外包服務更具有代表性,而昆泰、科文司和精鼎在臨床試驗階段更具優勢。
2014 年 CRO 全球市場規模達 270 億美元,預計 2017 年達 320 億美元,2020 年達 590 億美元。2014-2020 年,CRO 全球市場快速增長,年均復合增長率可達 13.91%。

1.1.2. 臨床試驗研究市場份額占比達 67%
2014 年全球 CRO 市場中,臨床試驗(I-IV 期) CRO占據全球超過半數的市場份額,達 67%,其中三期臨床試驗占比 35%。超過半數的全球臨床試驗市場份額得益于不斷增加的臨床試驗研究參與國家數量:從2002年至2012年,參與到每個臨床試驗研究的國家數量增加3倍,從而使得達到三期臨床終點的臨床試驗研究增長 85%,完成相關方案程序的臨床試驗研究數量也增加 58%。

1.1.3. 藥企外包投入增加,CRO 業務快速滲透
近十年來,新藥研發的成功率與投入增長的正相關度越來越小。上個世紀60年代,新藥研發投入增加時,批準的新分子實體數量不斷增加。2000年以后,即使新藥研發投入依然保持高速增長,但新藥批準數量卻呈下降趨勢。

根據 Tufts Center 的調查研究結果,2000-2010 年,一個新藥的研發成本為 25.58 億美元,這個數字在 20 世紀 70 年代僅為 1.79 億美元。新藥研發不僅耗費高額費用,也需要投入巨大的時間成本。一個新藥從藥物合成研發起至審批上市,至少需要 10 年,其中臨床試驗階段耗時最長,需6-7 年,這意味著臨床試驗一旦延遲,將增加企業的研發成本。根據 Tufts Center 的調查,大多數臨床試驗都會延遲 1-6 個月完成,導致企業損失 90-540 萬美元。


新藥研發最終是否能成功是制藥行業不可避免的風險。藥物 I 期至 II期臨床試驗的成功率為 59.52%,II 期至 III 期臨床試驗階段成功率只有35.53%,從臨床試驗至上市注冊成功率為 61.95%,即使藥物已經提交上市申請,也有 10%可能失敗。因此,藥品從研發至上市成功率僅 11.83%,也就是說,每 10 個進入臨床試驗階段的候選藥物中,只有 1 個能成功研發獲批上市。

為降低藥品研發巨大投入伴隨的不確定性風險,制藥企業越來越傾向于讓 CRO 參與到藥品研發中。根據 Nice Insight 的調查,2011-2012 年,年研發外包支出在 1000-5000 萬美元的企業僅 31%,到 2014-2015 年這一比例增長至 62%。目前,年研發外包支出超過 1000 萬美元的藥企已達 85%。可見,CRO 在藥企研發業務的滲透率越來越高。

1.2. 國際 CRO 市場模式成熟,三大企業引領全球 CRO 市場
全球 CRO 市場發展至今已趨于成熟,CRO 與制藥企業之間的合作不再滿足于簡單的“外包”模式,而是建立長期戰略合作,例如昆泰、科文司、精鼎、Icon 和 INC Research 與制藥巨頭們以功能性服務供應商(FSP,functionalserviceprovider)、虛擬外包等多種模式開展合作,為藥企提供更專業和個性化的服務,制藥企業可以基于不同的藥物開發需求選擇不同的CRO公司,借此擴展數據資源,并節約時間和成本。

與制藥企業的長期戰略合作為 CRO 帶來可觀的業績收入。2014 年,全球排名前七位的 CRO 年收入超過 10 億美元,包括昆泰(Quintiles)、 科文司(Covance)、精鼎(Parexel)、Pharmaceutical Product Development (PPD)、Icon、inVentiv Health 和 PRA Health。全球排名第 8-17 的 9 家 CRO 企業年收入達 1-10 億美元,例如 Chiltern、CMIC Holdings 等。

2014 年全球 CRO 市場中,昆泰、科文司、PPD、精鼎、ICON 的市場份額位列前五。其中,PPD 在 2011 年以 37.9 億美元同意私募股權公司凱雷集團(The Carlyle Group) 和 Hellman & Friedman 的現金收購要約,從而退出資本市場。因此上市公司中,排名前三的 CRO 公司分別為昆泰、科文司和精鼎。2013-2015 年,昆泰每年營收都超過 38 億美元,科文司超過24 億美元,精鼎營收保持在 17 億美元以上,并在 2015 年達到 20 億美元。

1.2.1. 昆泰(Quintiles):領先巨頭,打造全方位商業模式
昆泰成立于 1982 年,目前是全球最大的生物制藥研發與商業外包服務提供商,業務以臨床試驗研究為主,貫穿生物分析實驗室、基因實驗室、臨床試驗數據管理、生物學統計分析、項目管理以及上市后監測、市場準入等環節,市場覆蓋創新藥、仿制藥、生物制品、生物類似物等。昆泰的員工數量達 36,000 人,全球市場主要分布在北美/拉丁美洲和歐洲,亞洲地區業務僅占其市場份額的20%。2016 年上半年,營業收入為 22.75 億美元,較 2015 年同期增長 8.1%。2011-2015 年,昆泰營收年均復合增長率達7.0%,凈利潤年均復合增長率達 21.7%。

2015 年,昆泰 43.26 億美元的營業收入中,藥物研發服務的營收比重達 74%,有 26% 收入來自與醫療服務相關的服務(Integrated Healthcare Services)。
雖然藥物研發外包服務仍是昆泰的主要收入來源,但事實上昆泰已形成從傳統的臨床研發拓展至商業、咨詢和資本領域的全方位商業模式,并且正在從初級訂單不承擔研發風險的傳統收費模式,轉變為一種與制藥公司共同平衡風險/回報的新型合作模式,即昆泰醫藥與制藥企業形成伙伴關系,直接投資參與藥品的研發,提供優惠的 CRO 服務,然后分享藥品上市后的收益,同時也承擔一定的研發失敗風險。

2016 年 5 月昆泰與艾美仕(IMS)合并,這意味著艾美仕可將昆泰的患者健康和成本等數據作為大數據支持,為客戶提供有更有價值的商業服務;同時昆泰也可以用艾美仕的信息服務方案來優化藥物臨床研究設計和患者招募等業務,并在商業和咨詢領域打造更具價值的真實世界解決方案平臺,從而為制藥企業提供具有差異化的 CRO 服務。昆泰和艾美仕 2015年營業收入合計達到 72 億美元,企業市值則將超過 230 億美元。
1.2.2. 科文司 (Covance):LabCorp 收購+Epic 合作,檢測與腫瘤診斷齊驅
科文司 (Covance)總部位于美國新澤西州普林斯頓,是一家市場范圍全面、覆蓋 30 個國家的全球藥物研發服務公司,員工數量有 14000 多,業務范圍包括毒理學分析服務、中心實驗室服務、藥物篩選服務、臨床試驗管理服務等。科文司于 1998 年進入中國市場,2007 年在上海浦東張江投資設立具有國際水平的中心實驗室。
2011-2014 年,科文司的年收入保持在 20 億美元以上并穩步增長,年均復合增長率 6.3%,凈利潤保持在 1 億美元左右。2015 年初,科文司被美國實驗室控股公司(LabCorp) 以 61 億美元收購,收購后 8 個月,科文司為 LabCorp 增加 22 億美元收入,LabCorp 的 2015 年收入達 85 億美元。

LabCorp 的核心業務是為制藥企業的研發提供中心實驗室服務,并有一部分體外診斷業務,是美國獨立實驗室巨頭之一。LabCorp 收購科文司后,使得科文司在中心實驗室服務、全面測試分析服務、伴隨診斷、臨床I-IV 期試驗等方面更具優勢。
此外,2015 年科文司還與腫瘤診斷公司 Epic Sciences 達成亞洲范圍內的合作協議,這將增加科文司在抗腫瘤領域的臨床試驗研究服務能力。由于科文司在中心實驗室服務和腫瘤檢測診斷方向的巨大優勢進一步增大,預計 2016 年科文司將在臨床試驗方面增加 2%-5% 的營業收入。

1.2.3. 精鼎(Parexel):跨界合作,尋求更多商業化可能性
精鼎醫藥(Parexel International)成立于1985年,總部位于美國北卡羅來納州威爾明頓,提供貫穿藥品生命周期的從“藥物研發”、“臨床試驗”至“市場準入”的一站式服務,精鼎醫藥分支機構遍布全球51個國家的80多個地區,員工數量達18860人。
2013-2015年,精鼎年收入保持在17億美元以上,并在2015年突破20億美元,復合增長率為7.8%,凈利潤從2012年的0.9億美元增加到2015年的1.48億美元,復合增長率為24.16%。

臨床試驗研究服務是2015年精鼎的主要營收來源,占比76%,其次是信息服務和咨詢服務,營收分別占比13%和11%。
2016年1月,精鼎與美國醫療保健Optum達成合作伙伴關系,美國醫療保健Optum包含三大業務板塊:健康管理服務、覆蓋醫院,保險公司和政府的醫療行業信息系統、以及藥品福利管理服務。基于Optum的真實世界大數據,精鼎能夠優化臨床試驗服務,降低藥物研發成本并且改善受試者的護理服務,Optum也能夠借此提高患者護理服務水平,從而使整體健康服務更有價值。精鼎和Optum的合作與昆泰和IMS的合作有異曲同工之處,對于CRO公司來說,與商業咨詢公司或健康管理服務公司的合作不僅能夠獲得真實世界的患者數據,為藥物研發提供更低成本的實現方式,控制患者醫療費用,更是CRO公司向下游行業延伸尋求更多商業化合作的可能性參考。

國際CRO全球市場的發展歷程給我國CRO企業帶來如下啟示:
1、CRO市場空間和業務滲透率將持續增長,且市場以臨床試驗研究為主;
2、CRO與制藥企業的合作方式應該由“單一訂單式”向“功能性服務供應商”等長期合作戰略模式轉變;
3、CRO企業的發展可向下游行業延伸尋求更多商業化合作的可能性。
2. 中國CRO市場起步雖晚,騰飛在即
昆泰、精鼎等全球CRO企業成立于20世紀80年代,到20世紀90年代歐美CRO市場發展已經較為成熟,21世紀,CRO才開始逐漸往亞洲轉移。1996 年,美迪生藥業服務公司(MDS Pharma Services)投資設立中國第一家CRO 公司,從事新藥的臨床研究。隨后,跨國 CRO企業陸續在中國設立分支機構:昆泰于1997年進入中國,科文司1998年進入中國,精鼎于2002年在中國成立,PPD于2003年進入中國市場。與此同時,服務于改劑型、仿制藥研究等業務的中國本土CRO也逐漸興起。
目前,中國CRO企業已達300多家,從業務范圍來看可以分為三類:
臨床前研究CRO,提供化合物合成與篩選、臨床前藥理毒理試驗等服務,代表企業包括藥明德康、上海美迪西生物醫藥有限公司等
臨床試驗CRO,提供臨床試驗技術服務、數據分析等服務,大部分跨國CRO企業在中國的分支機構及合資CRO都屬于這類,例如昆泰、泰格、北京依格斯醫藥等
新藥研發咨詢、藥品注冊審批代理CRO,主要提供藥品申報注冊和審批環節的代理服務,目前中國小型CRO機構會單純從事這類業務,而前兩類企業提供的一站式服務里已包含研發咨詢及代理注冊業務,因此這部分市場占比并不高。

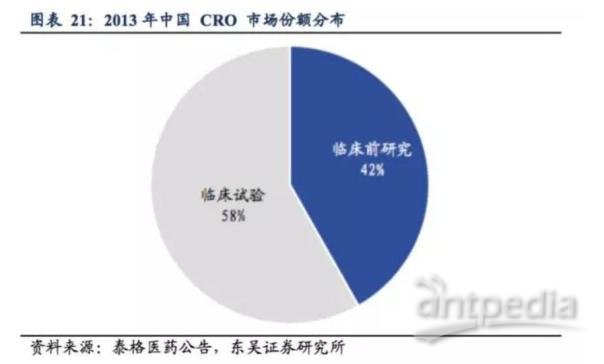
中國 CRO 臨床前研究和臨床試驗服務市場中,臨床試驗服務市場占比大于前者,2013年臨床試驗服務占中國 CRO市場份額的58%,臨床前研究則占比42%,這與國際CRO市場份額的趨勢一致。
中國 CRO 開展的臨床試驗研究包括“國際多中心臨床試驗”、“進口注冊臨床試驗”和“國內制藥企業注冊臨床試驗”三個部分,其中以仿制藥為主的國內藥企臨床試驗最為主流,其次是針對已在國外上市或進行后期研究的藥品的進口注冊臨床試驗,開展最少的是國際多中心臨床試驗。

2006年,中國 CRO 市場規模僅有30億元,2013年中國CRO市場規模已增長至220億元,年均復合增長率為32.9%,保持高速增長。臨床試驗市場年均復合增長33.4%,其市場增長快于臨床前研究市場的32.2%。

中國 CRO 市場之所以能快速增長,除中國龐大患者群體、臨床試驗成本優勢以及跨國藥企業務在向中國傾斜以外,還得益于國內醫藥研發投入的持續增長、新藥研發數量的井噴以及國家政策的利好,且利好趨勢將一直持續。
2.1. 國內醫藥研發投入持續增長,2014 年達 390 億元
2006年,中
國家藥監局關于開展化學藥品其他劑型(除口服固體制劑和注射劑外)仿制藥質量和療效一致性評價工作的公告(2026年第86號)為落實《國務院辦公廳關于全面深化藥品醫療器械監管改革促進醫藥產業高質量發展的意見......
經國家藥品監督管理局仿制藥質量和療效一致性評價專家委員會審核確定,國家藥監局發布仿制藥參比制劑目錄(第一百零六批)。......
國家藥監局關于發布仿制藥參比制劑目錄(第一百零二批)及調出參比制劑目錄品種清單(第四批)的通告(2026年第7號)經國家藥品監督管理局仿制藥質量和療效一致性評價專家委員會審核確定,現發布仿制藥參比制劑......
國家藥監局藥審中心關于發布《碘[131I]化鈉口服溶液仿制藥藥學研究技術要求》的通告(2026年第15號) 為落實和推進《國家藥監局關于改革完善放射性藥品......
12月22日至23日,國家藥監局黨組成員、副局長黃果在河北出席推進仿制藥改革工作座談會,并調研走訪相關企業。近年來,各級藥品監管部門加強監管,提高仿制藥準入標準和質量水平,有力保障了人民群眾用藥安全有......
2025年7月29日,行業領先的一體化生物醫藥和醫療器械研發服務平臺杭州泰格醫藥科技股份有限公司宣布完成對日本CRO公司Micron的收購。通過此次收購Micron將正式融入泰格醫藥全球版圖,成為泰格......
經國家藥品監督管理局仿制藥質量和療效一致性評價專家委員會審核確定,現發布仿制藥參比制劑目錄(第九十三批)。特此通告。附件:化學仿制藥參比制劑目錄(第九十三批)國家藥監局2025年7月7日......
2025年02月27日,河北藥監局發布了關于印發《2025年全省藥品監督管理工作要點》的通知,通知中對專業化監管隊伍、促進京津冀協同發展、深化藥品監管改革、建立約談管理辦法、推進仿制藥一致性評價、優化......
2025年02月27日,河北藥監局發布了關于印發《2025年全省藥品監督管理工作要點》的通知,通知中對專業化監管隊伍、促進京津冀協同發展、深化藥品監管改革、建立約談管理辦法、推進仿制藥一致性評價、優化......
國家藥監局關于發布仿制藥參比制劑目錄(第九十批)的通告(2025年第9號)經國家藥品監督管理局仿制藥質量和療效一致性評價專家委員會審核確定,現發布仿制藥參比制劑目錄(第九十批)。特此通告。國家藥監局2......