
創業者和投資者都希望能預測并找到未來有望獲得監管機構批準的藥物。但是事實證明,能夠賺錢且研發投資回報可觀的藥物很難被挑選出來。好消息是,進步空間廣闊——圍繞商業潛力評估和資本運營效率的提高,行業標準還有很大的提升空間。
為了了解初創公司在研發方面的生產力如何,Bay Bridge Bio分析了 2009 年至 2013 年間上市的 77 家初創公司的數據。由于這些公司上市時間早,發展已具規模,因此,可以使用實際收入和獲FDA 批準的藥物數量作為評判標準。
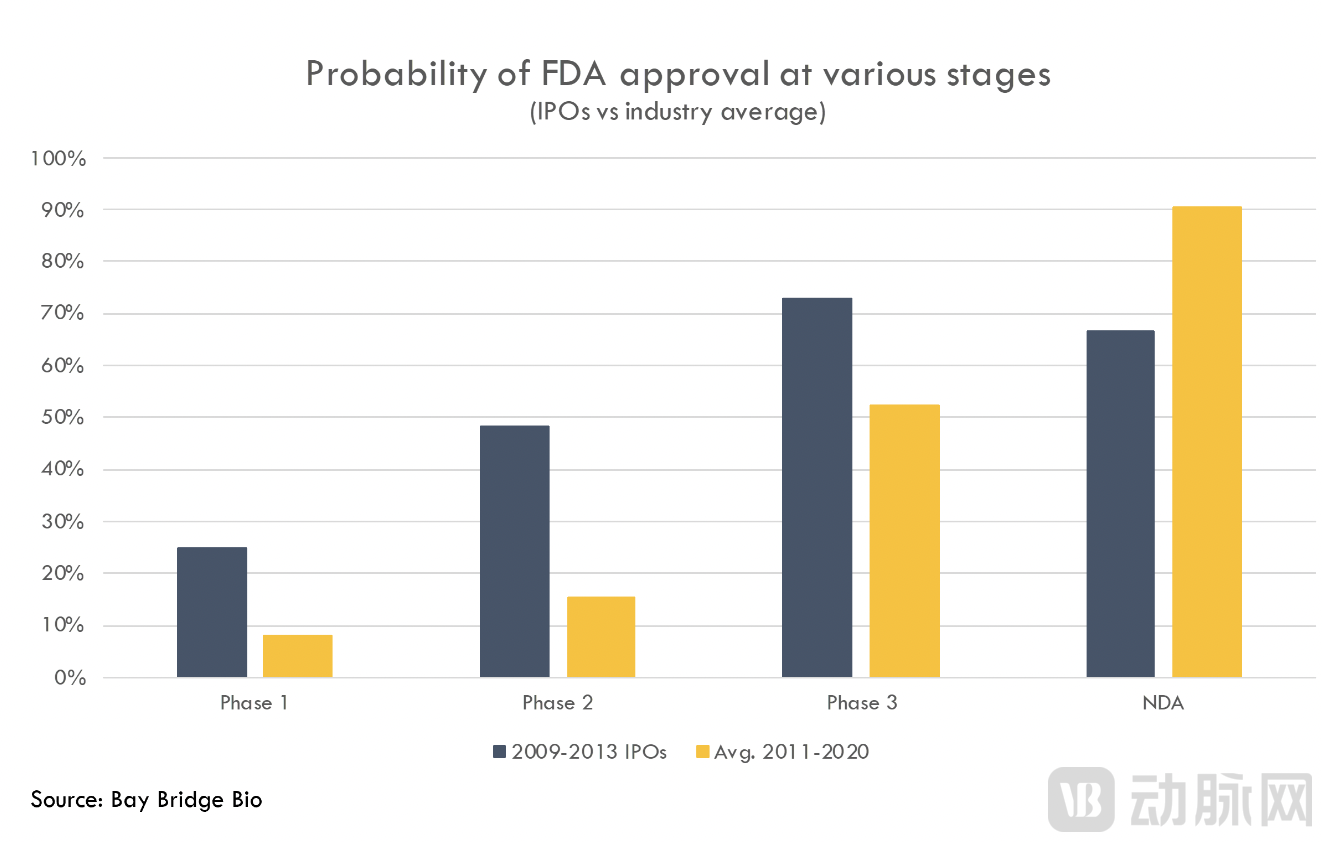
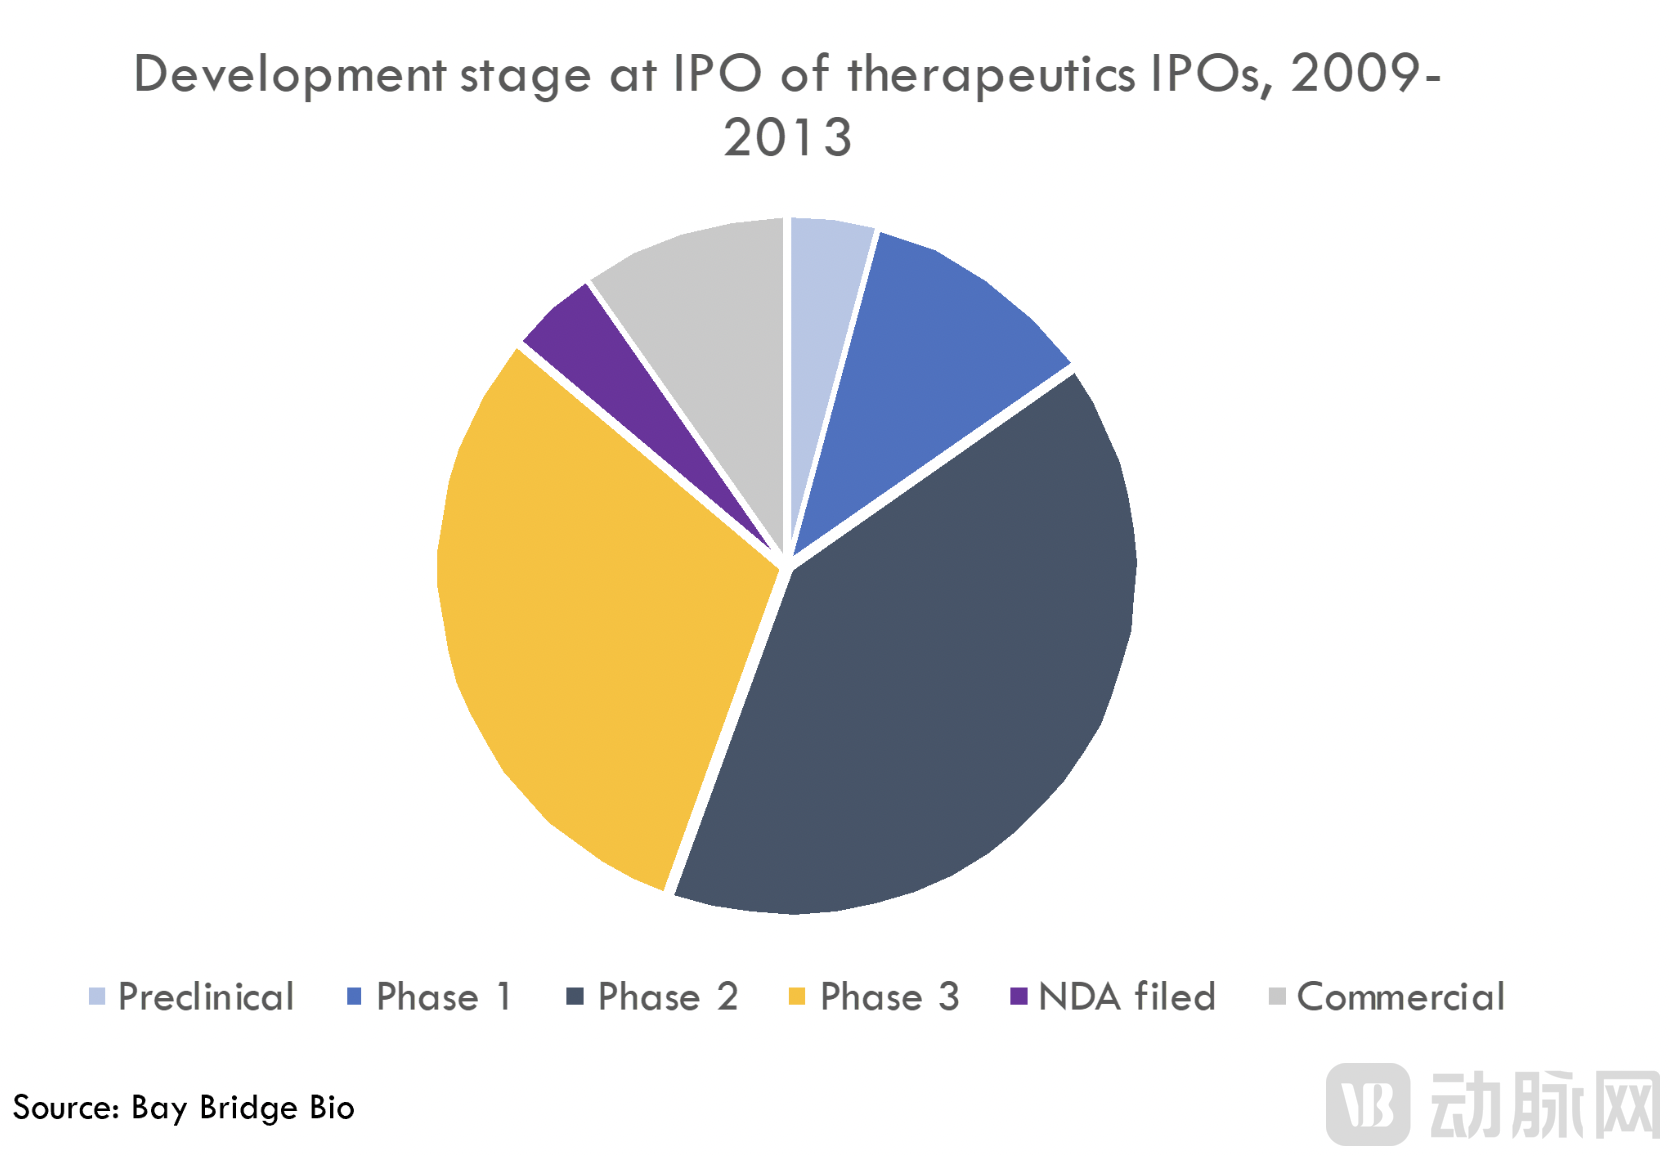
這些公司的藥品獲批速度高于行業內的其他公司,其中的大多數在 IPO 階段擁有 II 期 III 期資產,這些產品的獲批率高于行業平均水平(根據BIO、Informa Pharma Intelligence 和 QLS Advisors對2011-2020年間臨床開發成功率分析報告中的結論)。
然而截至2022 年第四季度,這批初創公司已獲得 FDA 批準的產品貢獻的平均年收入僅為 1.74 億美元,產品年收入中位數僅為 4600 萬美元。如果計算所有的產品,而不僅是獲批的產品,則每年的平均收入為 1.25 億美元。
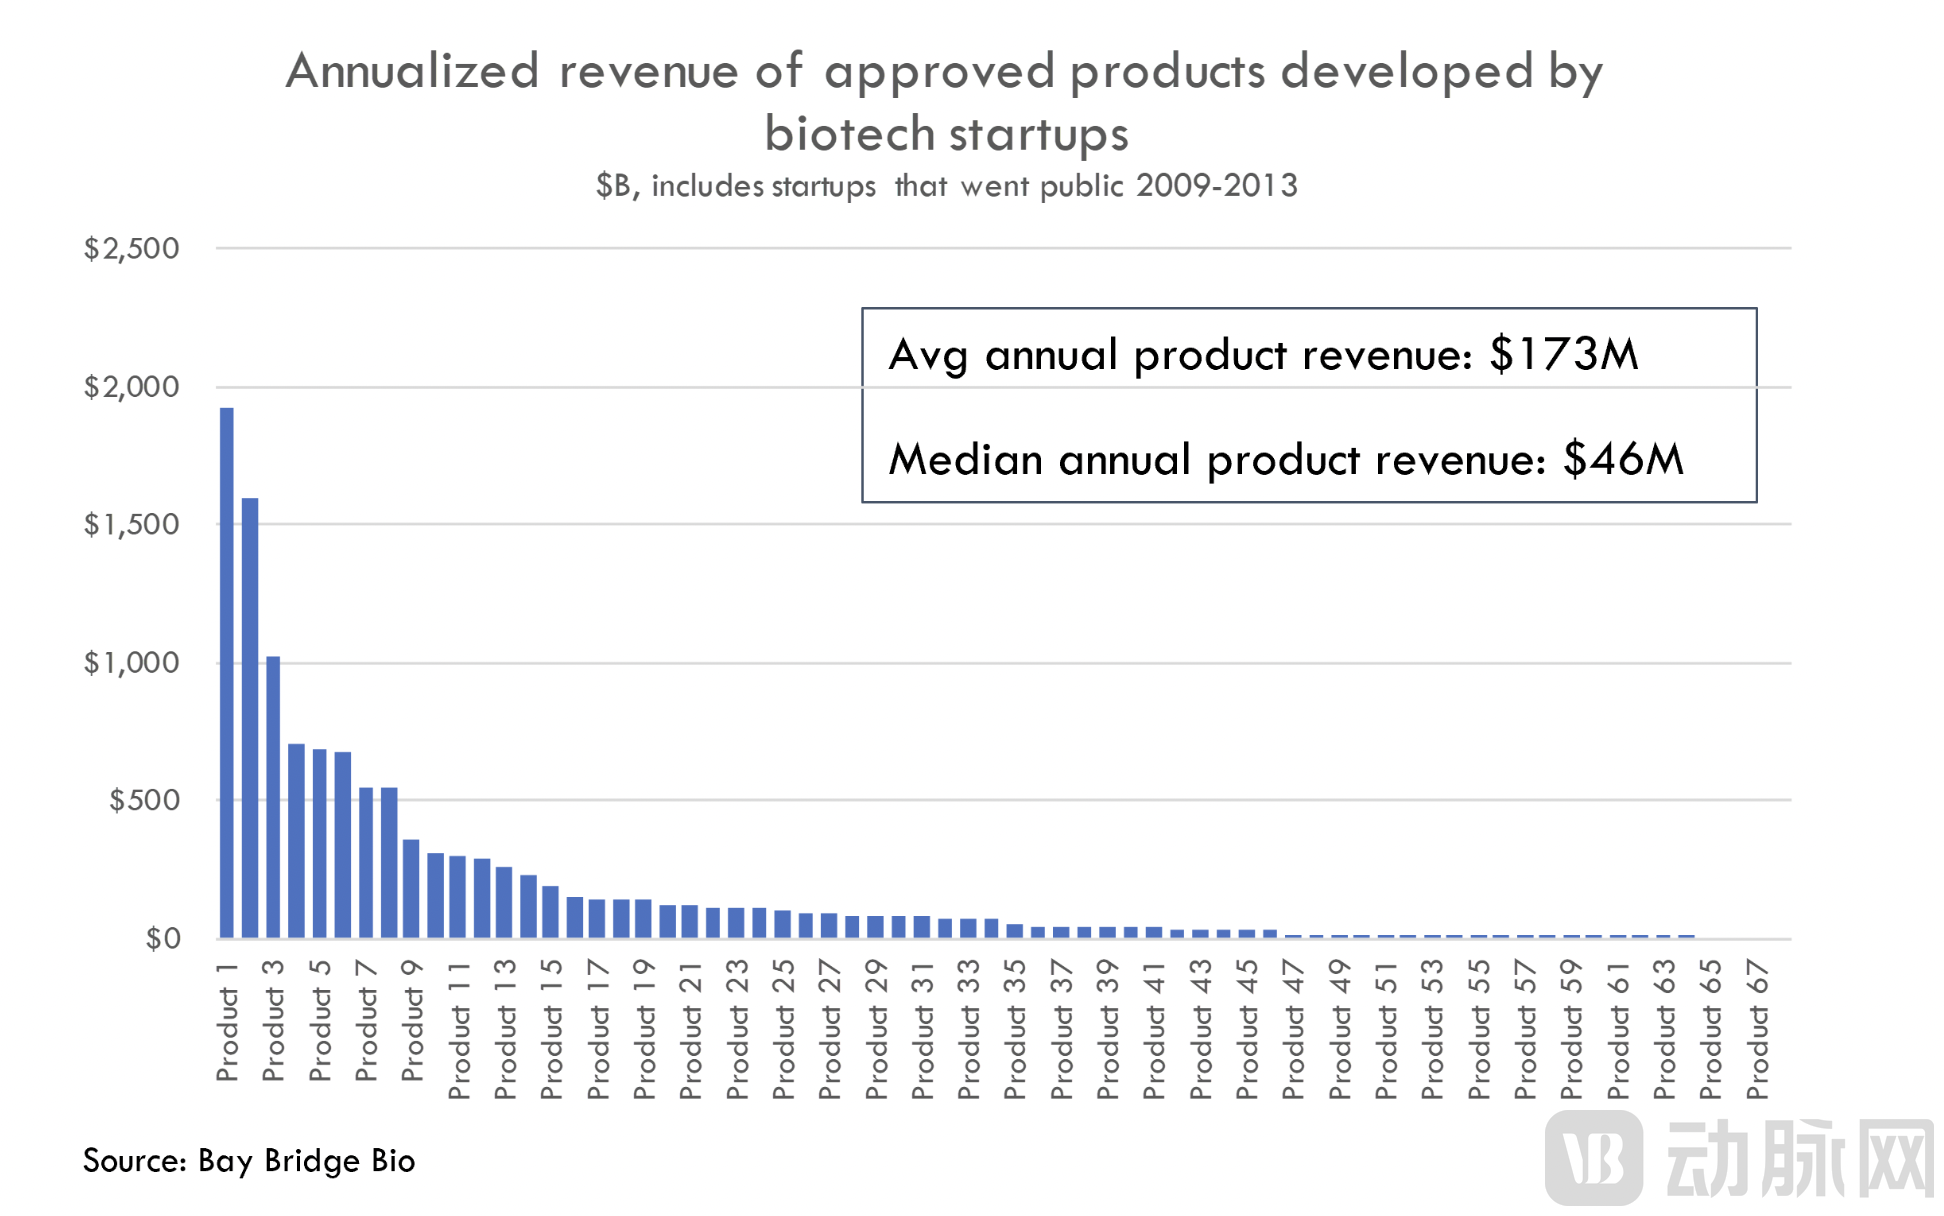
這似乎低于預期,雖然有一些重磅炸彈藥物,但是更多的藥品的銷量不及格。
放眼整個行業進行比較又是怎樣的情況呢?Bay Bridge Bio拿Deloitte對大型制藥公司管線的年度分析作為一個不太嚴謹的參考。Deloitte估計,截至2021年,大型制藥公司后期階段產品(已經提交 II 期 臨床試驗申請——類似于上文中統計的IPO 隊列中公司所處的階段)銷售額的平均峰值為5.21 億美元。乍一看,大型制藥公司的藥物收入似乎遠高于 IPO 公司開發的藥物。但由于統計方法上的差異,5.21 億美元的數字肯定是被高估的,而上文中的數字(1.25 億美元)肯定被低估了。因此,我們無法就初創公司與大型制藥公司產品的商業潛力得出太多結論。
上述5.21 億美元的數字囊括了 COVID 藥物和日本衛材與美國Biogen公司開發的阿爾茲海默癥新藥Aduhelm在商業化失敗前的預測銷售額峰值。因此,這個數字肯定是被高估了(原因是Aduhelm),也代表了一次性的繁榮,并不代表銷售額的持續上升(原因是包括COVID藥物)。在2019年,一個更 "正常 "的年份,估計銷售峰值為3.6億美元。
此外,Deloitte在分析時使用預估的銷售峰值來代表研發回報。雖然這是一種合乎邏輯的計算方法,但預測結果會偏于上行。另一方面,Bay Bridge Bio對初創公司的收入數據的計算是基于最近一個季度(2022 年第二季度)的年化收入而不是峰值銷售額。
1開發一個成功上市的藥物到底要花多少錢?
對比初創公司開發的藥物和大型制藥公司開發的藥物,無論兩者誰更賺錢,看到初創企業開發的藥物的年均收入如此之低,很容易讓行業失去信心的——因為開發藥物的成本很高,他們需要賺很多錢來彌補這筆高額的開發費用。
Deloitte報告認為,截至2021年,一個大型藥企推出藥物的成本為20億美元(包括失敗藥物帶來的成本)。那么初創企業又是什么境遇呢?Bay Bridge Bio估計,初創企業開發一個獲批藥物的成本為7.68億美元。
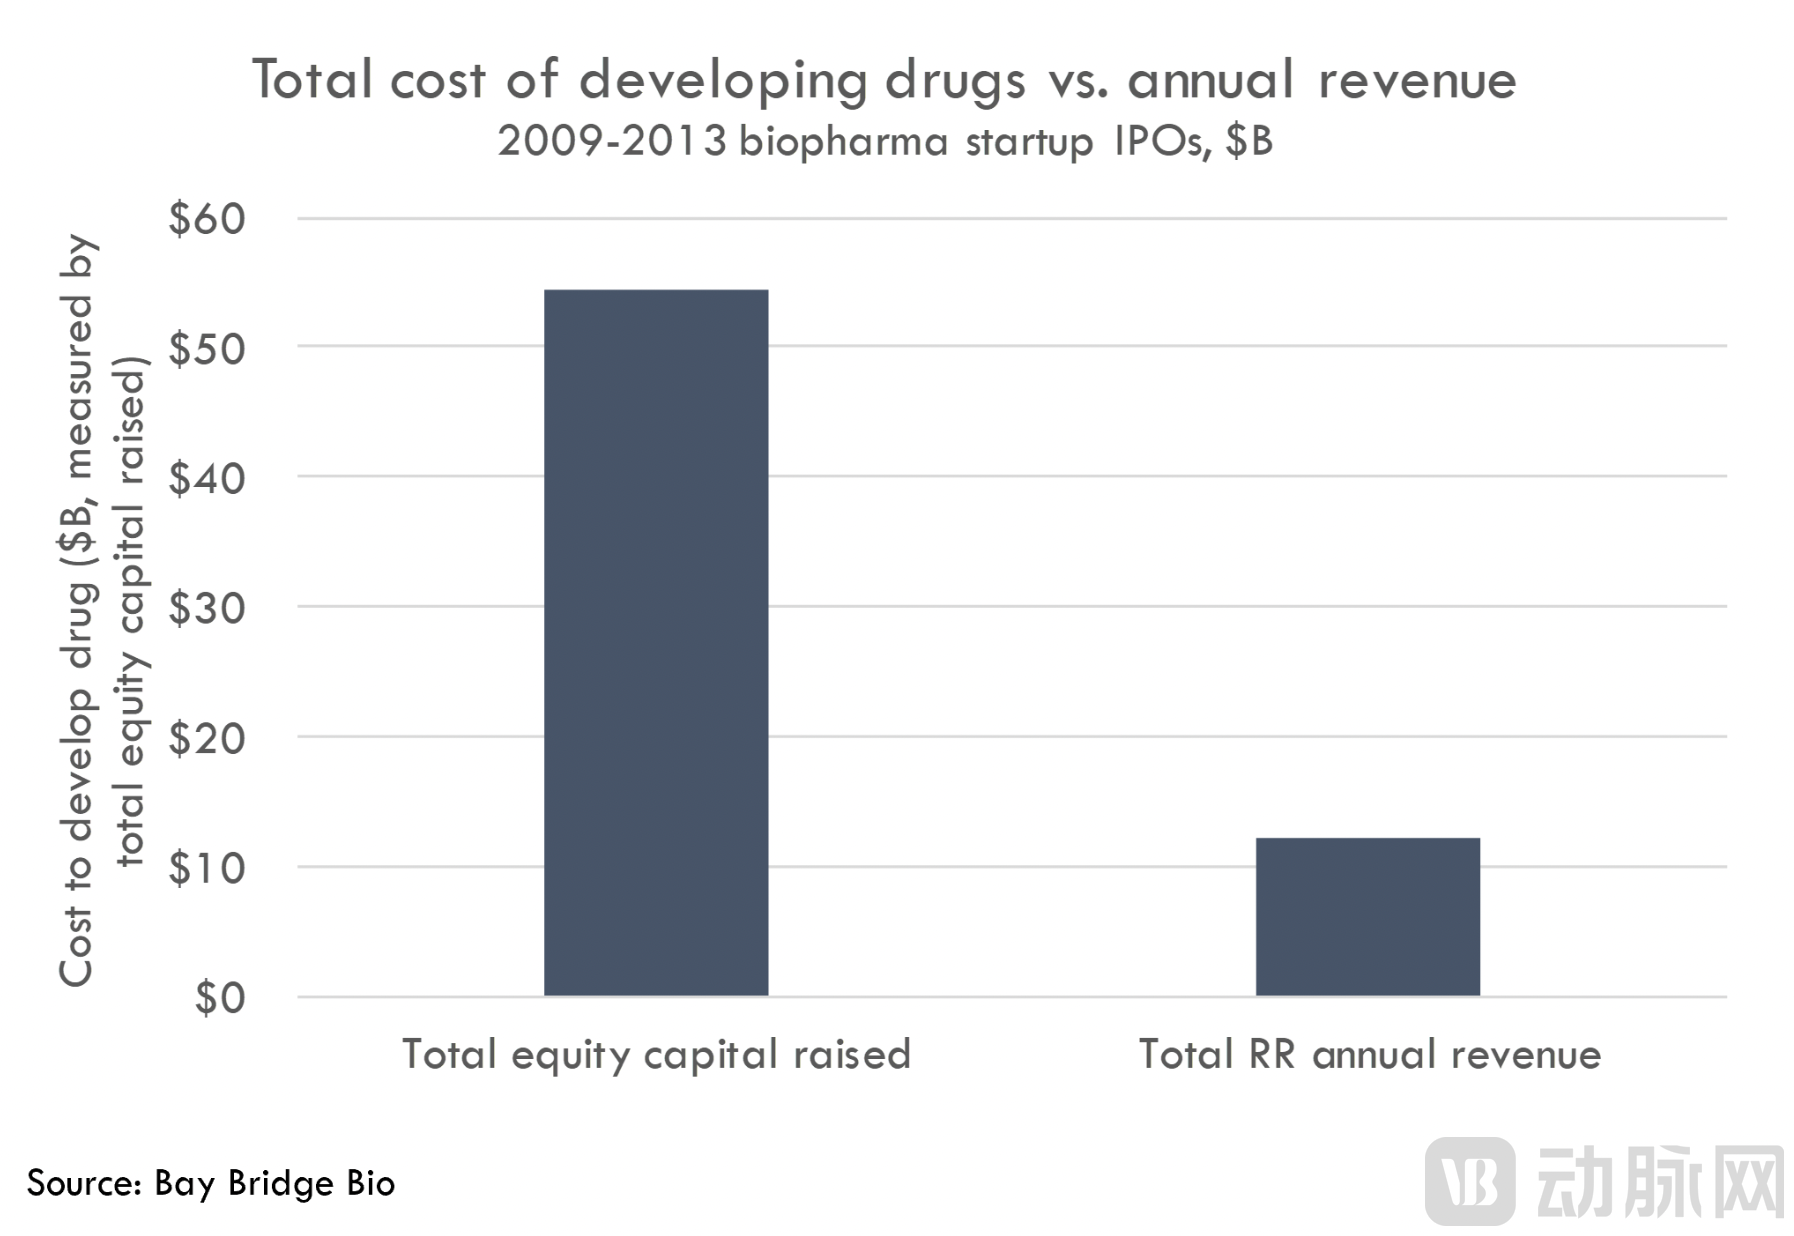
因為沒有這些公司單個藥物層面的成本數據,Bay Bridge Bio通過計算出籌集的總股本,并將其除以獲批藥物的數量得出這個數據。結果顯示,上述IPO公司開發或授權/收購的獲批藥物共71種,共占用了540億美元的股權資本,也就是說每種獲批藥物的成本為7.68億美元。
同樣,因為計算方法不同,不能直接比較 7.68 億美元的成本(初創公司藥物)和 20 億美元的成本(大型藥企藥物)。因此,不能簡單歸結為,初創公司開發藥物花費只有大型制藥公司的三分之一。
另外,試圖對比初創公司和大型制藥公司在 R&D 方面的生產力,這個做法是沒有抓住問題的關鍵。大型制藥公司的 R&D 投資回報率很低,初創公司為了贏得高風險的投資,必須要在R&D 方面做得更好,才能證明自己的價值。
但是,我們可以了解哪些關于初創公司R&D 生產力的信息?
2R&D 投資回報有多少?
Deloitte計算了大型制藥公司從2019 年到 2021 年,后期階段研發投資的回報率,回報率從2019年 1.5% 的低點到2021年的 7.0% 不等。鑒于上面提到的原因,2021年7.0%的研發投資回報率顯然是過高的。排除 COVID 藥物后,預計內部收益率會降至 3.2%,排除Aduhelm商業化失敗的因素后收益率將進一步降低。
初創公司的研發投資回報率是否比大型制藥公司高?Bay Bridge Bio的初步分析表明,初創公司確實做得更好,但是并未比大型制藥公司高出太多,只有大約 5-10%。
Bay Bridge Bio使用的是一個粗略的分析——因為初創公司是研發階段的公司,專注于開發的臨床資產并不多,因此可以使用籌集的股權資本來表示開發和推出藥物的成本。為了計算藥物商業化帶來的收益,Bay Bridge Bio使用當前最新的股權價值或收購時的價值來代表未來出售藥物產生的價值。
具體來說,在分析中,Bay Bridge Bio將初創團隊的當前股權價值與籌集的股權資本進行了比較,獲得了這些公司所有股權投資者的“現金換現金”回報率的指標。然后計算一系列時間段內“現金換現金”回報率中所隱含的年回報率。
這些初創公司總共籌集了540億美元的股權資本,它們的合并最新股權價值(截至 2022 年 8 月 31 日)或收購時的價值為860億美元。這代表這些公司在整個生命周期內的股權資本投資回報率約為 1.7 倍(在 2022 年 6 月 14 日的市場低谷時,該數據為1.5 倍)。
此處的1.7 倍代表“現金換現金”回報率上限,因為當前股權價值的一部分由管理層和員工掌握,而非投資者擁有。如果我們假設非投資者利益相關者擁有公司 20% 的股份,那么股東的回報率為 1.4 倍。因為尚未估計這些公司的非投資者所有權,Bay Bridge Bio將使用 1.7 倍這個數據。
假如設定一系列投資持有期,我們可以計算出這個“現金換現金”數字代表的年回報率:
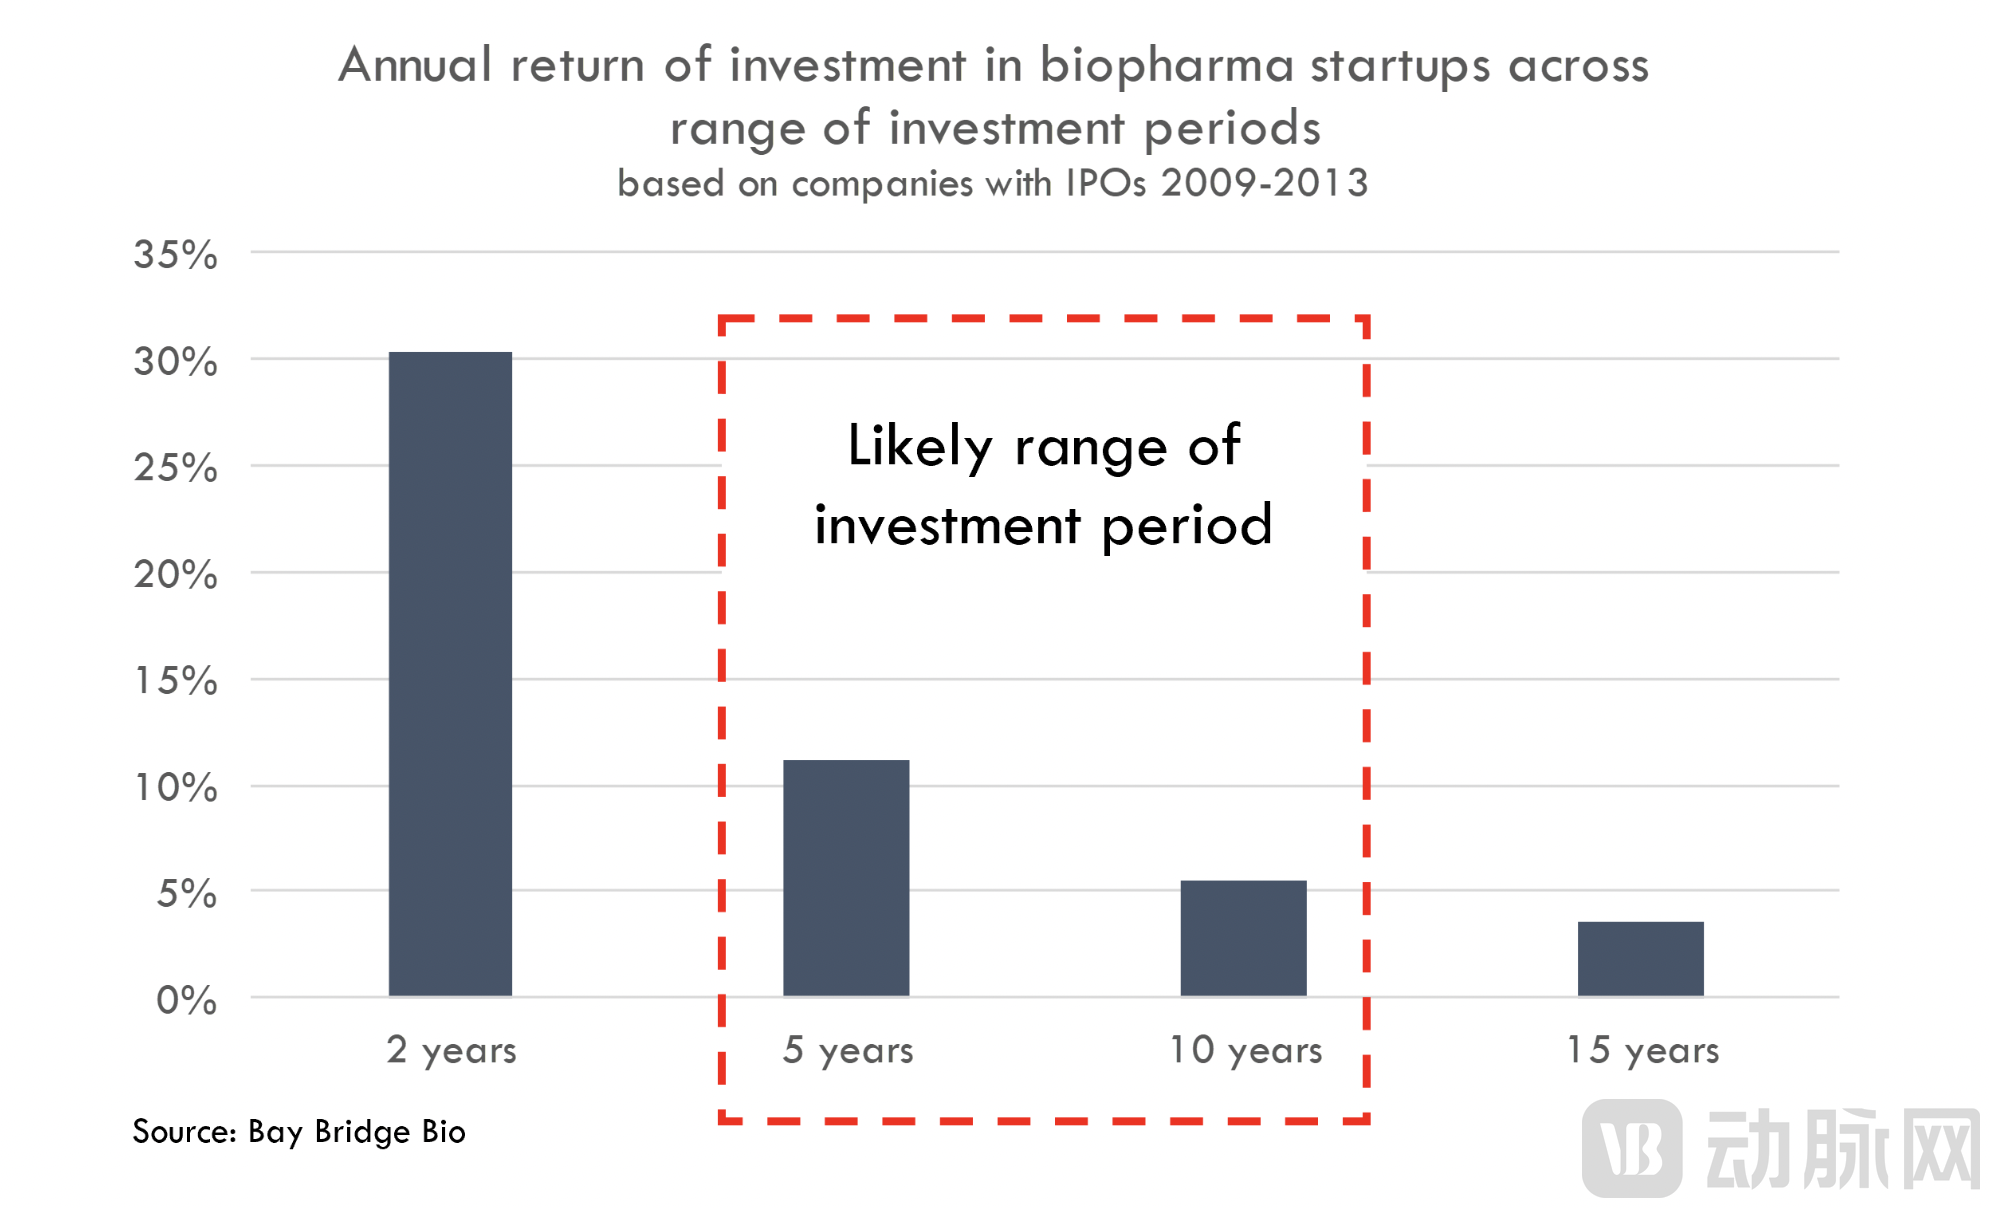
如果540億美元在兩年內變成了860億美元,那么年回報率為30.4%,這樣的數字顯然過高。這些公司在10 多年前就上市了,創立時間則更早。如果持有期為5年,年化收益率為11.2%。5年的持有期看起來更接近實際持有期。
10 年的持有期,年回報率為 5.4%,相比之下持有期太長了。考慮到公司上市的時間,在 IPO后,這些公司總共只籌集了110億美元。因此,大部分資金是在 IPO 后籌集的。因此,這些初創公司很可能在公司生命周期內,為所有股權投資者帶來 5-10% 的年回報率。與標準普爾 500 指數約 15%的年回報率相比,過去 10 年的年回報率有些遜色了。而且5-10% 夸大了實際回報,因為它是基于 1.7 倍的現金回報計算的,其中包括經理和員工擁有的股權。
使用籌集的總股本和市值,Bay Bridge Bio得以分析公司生命周期內所有股東的總價值創造,同時這也能很好的代表研發回報。為了了解早期投資者的長期回報,可以簡單地看一下從 IPO到今日的股價變化。自 IPO 以來,新股上市平均回報率為 123%,中位數為 -64%。標準普爾在 2009 年 12 月至 2022 年 8 月期間的回報率為 257%,而 2013 年 12 月至 2022 年 8 月,回報率僅為 118%。從絕對值來看,以 IPO 價格投資產生的回報率更接近標準普爾的回報率,但從風險調整的角度來看,這些回報要差一些。
3商業潛力和資本效率需要更多關注
投資者和初創公司在提高臨床成功幾率方面做得不錯,但這還遠遠不夠。在進入臨床之前,投資者和初創公司就需要更多地關注正在開發藥物的商業前景。制造和規模化生產的成本(尤其在基因和細胞治療領域)、定價、物流和分銷以及同行競爭,都是決定一家公司能否長盛不衰的重要因素。
藍鳥生物可能是商業因素影響公司成功的典型例子。該公司研發的基因療法是首批已經獲得批準的基因療法之一,擁有first-in-class 潛力,且患者的臨床需求較為急切。但是由于該藥物使用了一種復雜的新的modality,前后花費了數十億美元才最終獲得批準。后來因為它的定價太高,在歐盟國家沒有什么商業可行性,盡管 ICER (美國評估新藥經濟效益的非官方非營利機構)肯定了其 280 萬美元的藥物定價,但是現在還沒法判斷支付方對此的態度。而且,他們處于一個競爭激烈的市場,盡管他們是first-in-class,但是同行競爭者緊隨其后。到目前為止,很少有投資者或收購者認為該藥物的商業化會順利進行,該公司籌集了超過 40 億美元,但他們目前的市值僅為 3.6 億美元。
好消息是,Bay Bridge Bio分析僅限于十年前上市的一批公司。如果從那時起研發方面有任何改進,這個分析沒有囊括進來。
但是我們可以借鑒這些公司的經驗,提高研發生產力。
初創公司專注于改進試驗設計、利用支持性監管途徑、優化醫學轉化和目標驗證工作,并針對特定目標患者群體進行藥物開發,提高監管機構批準其藥物的幾率。Bay Bridge Bio認為,有充分的理由相信,行業可以繼續迭代,這一次我們要改善我們對新藥的商業潛力的思考方式。
提高研發生產力的基礎方法是顯而易見的:創新生產模式、升級計算工具和開發新技術。但僅僅將這些技術“插入”到孵化生物制藥公司的模式化的框架和組織結構中是不夠的。創新型公司必須改進內部決策過程和激勵結構,這些導致了研發生產力長期低于預期。
具體來看,Bay Bridge Bio認為下面的策略會讓公司有更好的長期發展:
盡管使用那些已經被驗證過的靶點和適應癥,會讓融資變得容易,創新企業還是應該避免進入競爭激烈的賽道;
在確定適應癥或項目之前,對項目的商業潛力進行全面和深入的評估;
更加嚴謹的評估項目的競爭優勢;
在評估競爭格局時,要考慮到競爭格局的不確定性會如何影響項目的開發計劃;
提高資本的運營效率(在平臺開發上投入更少的資金,不要依賴特定的產品或合作伙伴關系,同時更嚴格的劃分項目優先級,關注自己和競爭對手的差異化,提高財務管理能力);
以上策略可能會增加短期內的籌款難度,但是會幫助一家公司實現長久的生存與發展。
4分析的其他局限性
Bay Bridge Bio的分析具有一定啟發性,但僅僅是一個初步的分析。調查結果也難以推廣到更廣泛的公司樣本中。之前的調查發現,與大型制藥公司相比,初創公司每投入一美元的研發支出,獲得的藥物批準數量更多。Bay Bridge Bio的分析再次驗證了這個結論:初創公司藥物獲批的速度更快,且每種獲批的藥物花費更少。
盡管有諸多優勢,依然改變不了初創公司研發投資總體回報率較低的事實。面對 Eroom 定律以及該行業研發生產力持續數十年的下降的境況,雖然獲批的藥物更多了,也不足以振興研發。
另一個局限性是沒有衡量銷售峰值,只衡量了最近的年化季度收入。因此低估了一些藥物的潛力以及產生的收入。最值得注意的是,Bluebird 研發的治療鐮狀細胞病和β 型地中海貧血的第一款基因治療藥物;Acceleron制藥的主要候選藥物Sotatercept;ChemoCentryx公司治療一種名為anca 相關性血管炎的自身免疫性疾病的藥物tavneo;這些新藥均未包含在Bay Bridge Bio的收入計算中。此外,考慮到這批初創公司的年齡,這些新產品在 IPO 后十多年(甚至在公司成立后更長時間)才能產生有意義的收入,所以這些產品對早期投資者的折現價值要比產品更早上市的情況低得多。
雖然無法調整未上市藥物的平均收入數據,但我們可以通過查看環比增長來觀察,那些已上市產品是否接近收入峰值:
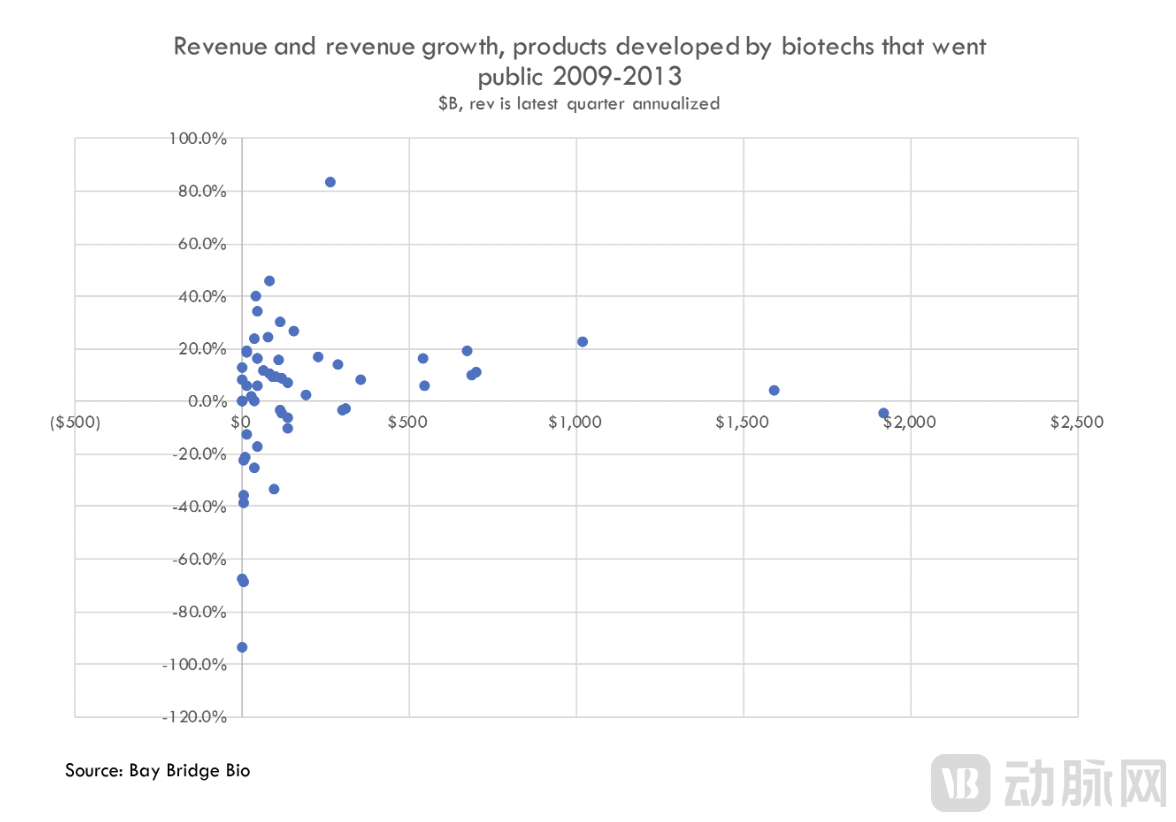
其中 15 種產品的收入高于平均水平(年收入超過 1.7 億美元)。這15種產品中,有兩種產品的季度增長率超過 20%,8種產品的季度增長率超過 10%,還有兩種產品的年收入超過 1 億美元,且每季度增長速度超過 20%。這些產品均有重磅藥物的潛力。
另一個主要的局限性是,沒有考慮投資的時機。我們以1.7倍現金回報率的年回報率為基準,但這是一個非常粗略的分析。隨著公司的商業化程度不斷深入(制造規模擴大、商業基礎設施的建設和大型 II / III 期臨床試驗的進行),會有更大規模的資本注入,而這些后期投資的風險較小,因此對回報的要求較低。如果籌集的540億美元資金中有很大一部分用于低風險活動,那么所有投資資本的總回報率的數據就不那么令人擔憂了。
分析還有其他局限性,Bay Bridge Bio分析的對象是一組成立于十多年前的公司,而新近成立的公司得益于更加先進的技術,所展現的數據可能會優于這這些公司。然而新成立的公司資本運營效率可能較低,再加上此前融資市場泡沫化程度嚴重,融資的競爭會更大。因此,對新近成立的初創企業進行類似的分析是非常有必要的。
可以說,這是一個初步的有啟發性的分析,而且,繼續探討這些問題有很大的價值。
參考文章:
Diagnosing the problem with biotech R&D,Bay Bridge Bio
醫藥板塊終于燃起來了。國慶節前,醫藥生物指數上漲15.28%、A股重返3000點,全線飄紅的浪潮下,僅A股上漲個股數量約有500家。創新藥本輪也迎來罕見的牛市,比如恒瑞醫藥漲超22%,市值重新站上30......
7月13日,據StreetInsider報道,傳奇生物近日收到并購邀約,并聘請投資銀行CenterviewPartners幫助其董事會審查收購要約和其他選擇。在去年底阿斯利康12億美元收購亙喜生物的交......
在最近的Analytica會議上,LCGCInternational采訪了BiotechFluidicsAB的首席執行官FritiofPontén博士,了解該公司在確保流體系統正常運行方面的關鍵產品和......
HeraBiotech在周三表示,已簽署協議,收購瑞士公司Scailyte的子宮內膜異位癥診斷測試資產和相關知識產權。Scailyte是一家專門從事單細胞和AI引導生物標志物發現的公司。協議的財務條款......
創業者和投資者都希望能預測并找到未來有望獲得監管機構批準的藥物。但是事實證明,能夠賺錢且研發投資回報可觀的藥物很難被挑選出來。好消息是,進步空間廣闊——圍繞商業潛力評估和資本運營效率的提高,行業標準還......
藥企之間,是有鄙視鏈的:做FirstinClass/BestinClass的看不起做Mebetter的;做Mebetter的看不起做Metoo的;做創新藥的看不起做仿制藥的。在這條鄙視鏈里,仿制藥淪為......
2016年啟動的新一輪藥政改革吹響了中國醫藥產業“由仿到創”升級的沖鋒號角,也掀起了創新藥產業發展的第一波浪潮,大量的資本和人才被吸引涌入這個新興的創新產業,通過licensein、fastfollo......
美國時間9月12日,白宮官網發布公告,拜登總統將發起一項國家生物技術和生物制造計劃,推動Biotech美國本土化,或受此影響,CXO龍頭股,尤其是國際化CXO,股價大跌。從IT,到BT領域,越來越受到......
嵌合抗原受體T細胞(ChimericantigenreceptorTcells,CAR-T)癌癥免疫療法利用基因工程技術修飾癌癥病人自身的T細胞使獲得腫瘤特異性以達到抗癌的功能。臨床試驗表明,CAR-......
印度疫苗生產商BharatBiotech近日宣布已簽署一項最終協議,從葛蘭素史克(GSK)收購ChironBehring疫苗私人有限公司(CBVPL)。Bharat將以全現金交易方式收購CBVPL的全......